DIICOT: Motorina din dosarul de percheziții nu provine de la distribuitori ruși, ci e vorba de evaziune fiscală
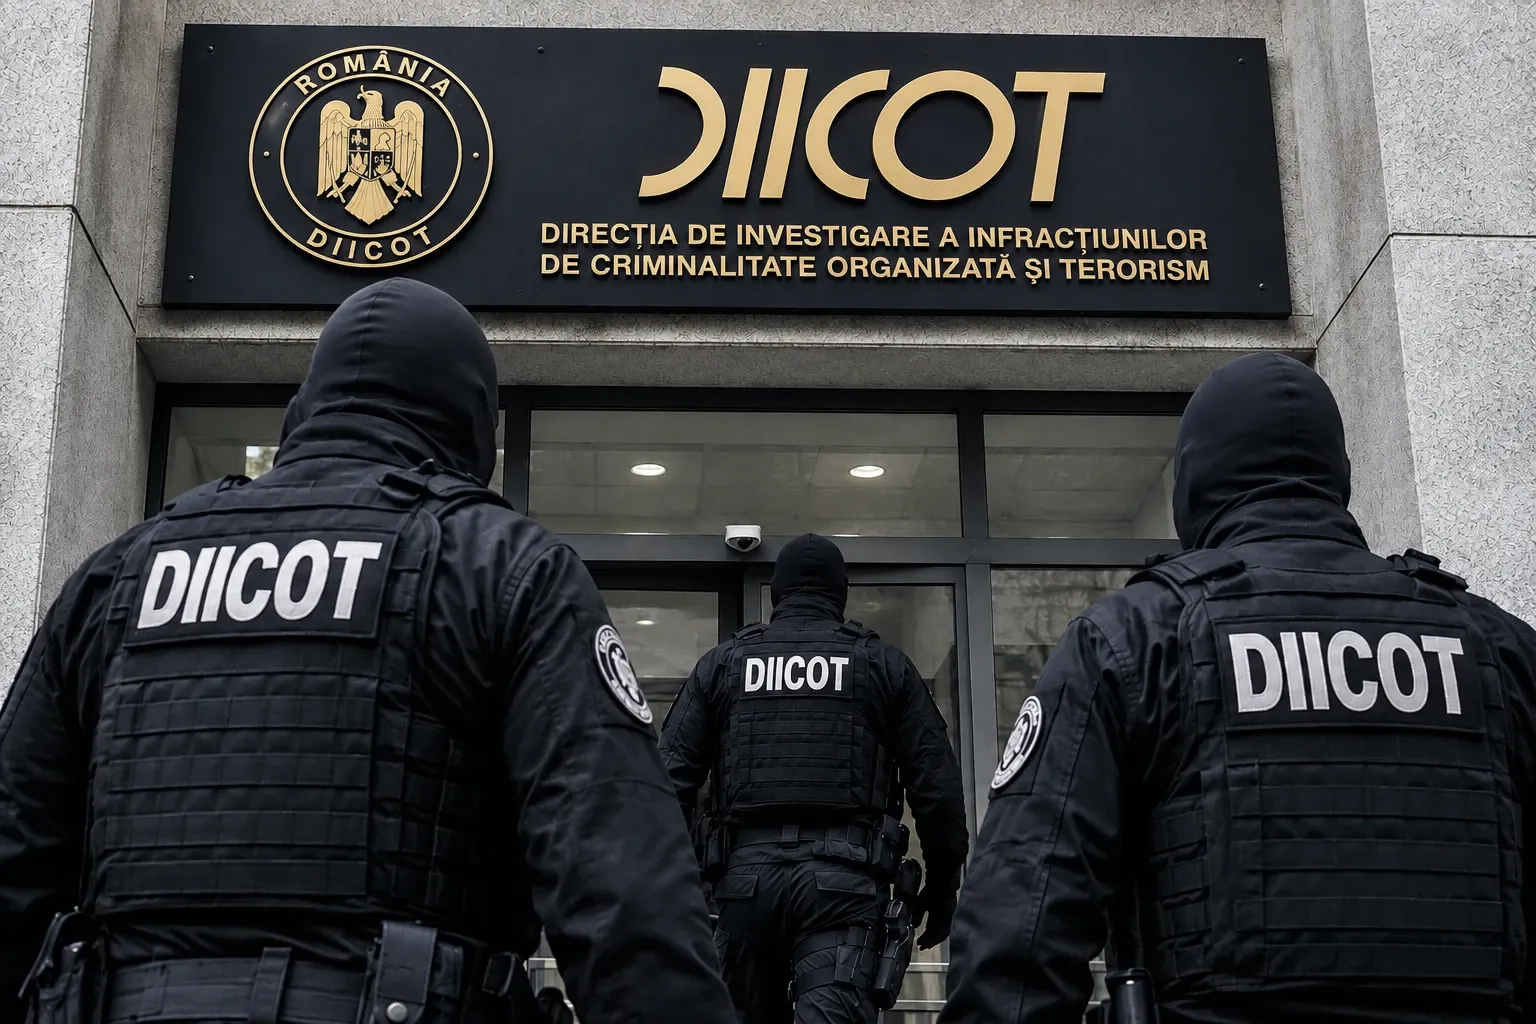
DIICOT
Procurorii DIICOT au transmis, pe 12 noiembrie 2026, că din probele administrate nu a rezultat faptul că motorina implicată în dosar provine de la distribuitori din Federația Rusă. Cauza se concentrează asupra eludării obligațiilor fiscale.
În urma perchezițiilor de amploare desfășurate astăzi, Direcția de Investigare a Infracțiunilor de Criminalitate Organizată și Terorism (DIICOT) a emis o precizare privind informațiile apărute în spațiul public. Procurorii au clarificat că nu există indicii care să ateste faptul că produsul accizabil, motorina, ar fi fost achiziționat de la distribuitori localizați în Rusia.
Focus pe evaziunea fiscală
Potrivit DIICOT, cauzele instrumentate vizează cu precădere eludarea obligațiilor fiscale, respectiv plata TVA și a accizelor, de către societățile comerciale implicate în circuitul infracțional. Procurorii au menționat că vor oferi informații suplimentare doar atunci când stadiul procesual penal o va permite.
„Având în vedere anumite informații apărute în spațiul public cu privire la provenința produselor energetice tranzacționate de către membrii grupării de criminalitate organizată implicați în săvârșirea infracțiunilor de evaziune fiscală, obținere ilegală de fonduri, înșelăciune, deturnare a licitațiilor publice și abuz în serviciu, procurorii DIICOT fac precizarea că din probele administrate până în prezent nu a rezultat faptul că produsul accizabil (motorina) ar proveni de la distribuitori localizați în Federația Rusă. Cauza instrumentată de către DIICOT vizează cu precădere eludarea obligațiilor fiscale (plata TVA și a accizelor) de către societățile comerciale implicate în circuitul infracțional.”
Mecanismele schemei frauduloase
Cercetările au stabilit că, în anul 2023, patru suspecți au constituit o grupare de criminalitate organizată, la care au aderat ulterior alți membri. Scopul era obținerea unor beneficii materiale prin sustragerea de la plata obligațiilor fiscale aferente comercializării produselor petroliere. Activitatea era coordonată de un suspect care exercita controlul asupra mai multor societăți comerciale prin intermediul persoanelor desemnate formal în funcții de administrare.
Între societatea care asigura aprovizionarea cu motorină și cea care comercializa produsele către beneficiarii finali, a fost interpusă artificial o firmă aflată în insolvență. Aceasta emitea facturi pentru operațiuni nereale de livrare, utilizate de societatea beneficiară pentru deducerea nelegală a TVA. La nivelul firmei interpuse s-a urmărit stingerea obligațiilor de plată a TVA prin invocarea unui pretins sold negativ rezultat din stornări efectuate în 2019, drept de rambursare care nu fusese recunoscut de organele fiscale.
Prejudicii estimate la peste 33 de milioane de lei
În perioada decembrie 2023 – august 2025, în evidențele societății beneficiare au fost înregistrate peste 340 de facturi fiscale, cu o valoare totală de peste 208 milioane de lei. Prejudiciul estimat aferent acestei componente este de circa 33.300.000 de lei, reprezentând TVA.
Activitatea grupării a beneficiat de sprijinul unui suspect care exercita atribuții de conducere în cadrul unei administrații județene a finanțelor publice. Acesta furniza informații și îndrumări privind situația fiscală a societății interpuse, posibilitățile de compensare și gestionarea raporturilor cu organele fiscale.
Accize diminuate și credite obținute pe nedrept
Cercetările au relevat și utilizarea unor mecanisme de evidențiere parțială a operațiunilor de eliberare pentru consum a produselor energetice. Prin atribuirea scriptică a acestora unei societăți interpuse și calcularea unor accize inferioare celor datorate, prejudiciul stabilit pentru această componentă este de circa 1.218.000 de lei.
În legătură cu activitatea unei alte societăți care comercializa carburanți, în perioada noiembrie 2023 – noiembrie 2025, doi suspecți, sprijiniți de reprezentanții unui antrepozit fiscal, au participat la evidențierea incompletă a operațiunilor de eliberare pentru consum a motorinei și benzinei. Prin transformarea cantităților și calculul accizelor, obligațiile fiscale datorate bugetului de stat au fost diminuate cu peste 4.500.000 de lei.
Totodată, în aprilie – mai 2025, reprezentanții antrepozitului fiscal ar fi utilizat 26 de ordine de plată emise în numele unei alte societăți pentru a crea aparența achitării accizelor. Prejudiciul aferent acestor operațiuni se ridică la 2.200.000 de lei.
Abuzuri în licitații și la import
Prin intermediul a șapte societăți comerciale, suspecții au folosit documente inexacte sau incomplete pentru a obține finanțări garantate în numele statului, în cadrul programelor IMM INVEST și IMM INVEST PLUS. Prin 12 contracte de credit au fost obținute pe nedrept fonduri în valoare totală de peste 41.000.000 de lei. Sumele au fost transferate preponderent în circuitul societăților afiliate.
Distinct, în perioada august 2024 – mai 2025, prin prezentarea unor achiziții simulate și a unor bunuri supraevaluate, au fost obținute alte trei credite comerciale fără garanție de stat, cauzând instituției bancare o pagubă de circa 2.450.000 de lei.
Investigațiile vizează și denaturarea caracterului concurențial al unei proceduri organizate în august – septembrie 2025 pentru cesiunea unor creanțe bugetare în cuantum de 5.275.461 de lei. Reprezentanții a două societăți au depus oferte concertate, prezentate ca independente, beneficiind de sprijinul președintelui comisiei de selecție, care ocupa o funcție de conducere în cadrul unei administrații financiare județene.
Cu privire la abuzurile în serviciu, cercetările privesc procesarea unor declarații vamale și eliberarea produselor petroliere în condițiile aplicării nelegale a unui regim care permitea suspendarea plății accizelor. Suspecții cu atribuții în verificarea operațiunilor vamale au încălcat obligațiile legale, permițând societăților beneficiare amânarea nelegală a plății obligațiilor fiscale. Prin aceste acțiuni a fost amânată încasarea unor obligații fiscale în cuantum total de aproximativ 238,6 milioane de lei.
Prejudiciul cauzat bugetului de stat prin încasarea cu întârziere a acestor obligații se ridică la mai mult de 25.000.000 de lei, reprezentând dobânzi și penalități calculate de autoritatea vamală.
DIICOT a subliniat că, pe parcursul întregului proces penal, persoanele cercetate beneficiază de drepturile și garanțiile procesuale prevăzute de Codul de procedură penală, precum și de prezumția de nevinovăție.
Urmărește știrile Realitatea de Constanta și pe Google News